会社員や公務員などの給与所得者にとって、毎年秋から冬にかけて訪れる年末調整は、税金の精算を行う上で欠かせない重要な手続きです。中でも「保険料控除申告書」は、生命保険料や地震保険料、社会保険料などの控除を正確に受けるために、自らの手で記入して会社へ提出しなければならない必須の書類となります。しかし、「どの欄にどの金額を書けばいいのか分からない」「控除証明書のどこを読めば正解にたどり着くのか迷う」といった疑問や不安を抱えている方も少なくありません。本記事では、2026年最新の税制や実務に即し、保険料控除申告書の対象項目や控除証明書の見方、迷わずスムーズに記入するための正しい手順をわかりやすく解説します。
正しく記入するための最大のコツは、手元に届いている「控除証明書」の記載内容と申告書の各欄をしっかりと照らし合わせることです。一般の生命保険、介護医療保険、個人年金保険それぞれの控除額の計算方法や、書き損じてしまった場合の訂正印のルール、マイナンバーの記入に関する注意点まで、現場の総務・人事担当者が確認するポイントを踏まえて詳細に見ていきます。
保険料控除申告書の全体像と年末調整における重要性
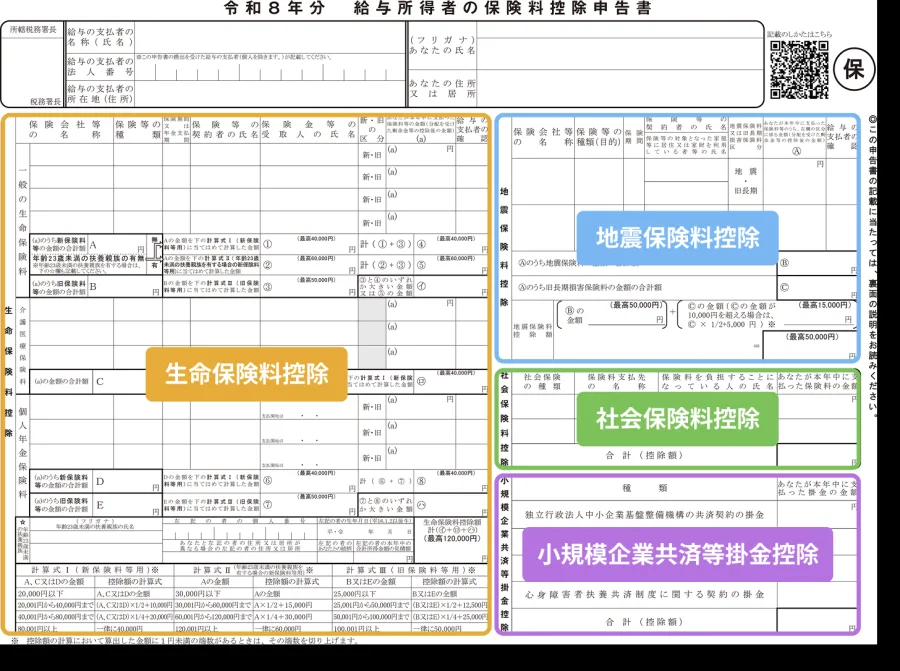
会社員が毎月の給与や賞与から源泉徴収されている所得税は、あくまで概算の金額です。そのため、1年間の正確な所得税額を確定させ、払いすぎた税金の還付を受けるためには、年末調整によって各種控除を正しく申告する必要があります。その中核を担うのが「給与所得者の保険料控除申告書」です。この用紙には、主に「生命保険料控除」「地震保険料控除」「社会保険料控除」の3つのエリアが設けられており、自身が支払った保険料等の実績を漏れなく記載することが大切です。
特に生命保険料控除に関しては、加入している保険の契約時期や内容に応じて「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3つのカテゴリに細分化されており、それぞれの枠ごとに限度額が設けられています。制度全体を正しく理解せず、適当に数字を埋めてしまうと、本来受けられるはずの控除が適用されず、手元に戻ってくる還付金が減ってしまうおそれがあります。記入を始める前に、まずは手元にどのような証明書が集まっているのかを仕分けし、全体像を把握しておくことがスムーズな作業の第一歩となります。
年末調整に必要な書類と控除証明書の正しい見方
保険料控除申告書を書き始める前に絶対に欠かせないのが、秋口から保険会社や共済、日本年金機構などから順次郵送されてくる「控除証明書」や各種ハガキ、証明書類の確認です。これらはいわば申告書を裏付ける公式の証拠書類であり、ここに記載されている数値を正確に転記しなければなりません。紛失してしまった場合は再発行手続きが必要になるため、封筒を開けたらまとめて保管しておく習慣が大切です。
控除証明書を見る上で最も注意すべきなのは、その契約が「平成23年(2011年)12月31日以前の契約(旧制度)」であるか、「平成24年(2012年)1月1日以後の契約(新制度)」であるかという点です。適用される控除の計算式や上限額が異なるため、証明書の記載をよく読み、申告書の「旧・新の区分」の該当する箇所に正しくチェックを入れる必要があります。また、社会保険料控除に関しては、国民年金保険料や国民年金基金の掛金を自身で支払った場合に、控除証明書または領収書を添付して申告することになります。会社の給与から天引きされている社会保険料については会社側で把握しているため記載不要ですが、任意で支払ったものがある場合は必ずこの申告書に含める必要があります。
生命保険料控除の記入例と新・旧制度の複雑な計算方法
保険料控除申告書のなかでも最も記入に迷いやすいのが、生命保険料控除のエリアです。ここでは、一般の生命保険料、介護医療保険料、個人年金保険料のそれぞれについて、証明書に記載されている「本年中に支払った保険料の金額」をベースに控除額を算出していきます。計算にあたっては、制度の改正年度によって「新制度」と「旧制度」のどちらに該当するかを正確に判断することが大切です。
例えば、一般の生命保険料や個人年金保険料において、旧制度の契約であれば最高5万円、新制度の契約であれば最高4万円の所得税の控除限度額が設定されています(両方を合わせて最大7万円まで適用できる経過措置もあります)。具体的な計算手順としては、以下の比較表にまとめた区分と限度額のルールを参考にしながら、控除証明書の金額をあてはめて算出します。
| 生命保険の区分 | 旧制度(2011年12月31日以前の契約) | 新制度(2012年1月1日以後の契約) | 所得税の最高控除額 |
|---|---|---|---|
| 一般生命保険料 | 払込保険料に応じて段階的に計算(上限10万円超で5万円) | 払込保険料に応じて段階的に計算(上限8万円超で4万円) | 最大 50,000 円(旧・新複合時は最大70,000円) |
| 介護医療保険料 | 対象外(新制度導入により新設された区分) | 払込保険料に応じて段階的に計算(上限56,000円超で4万円) | 最大 40,000 円 |
| 個人年金保険料 | 払込保険料に応じて段階的に計算(上限10万円超で5万円) | 払込保険料に応じて段階的に計算(上限8万円超で4万円) | 最大 50,000 円(旧・新複合時は最大70,000円) |
計算の際は、保険会社から送付される「生命保険料控除証明書」に印字されている計算欄の案内や、勤務先から配布される書き方ガイドを参照しながら進めると確実です。複数の保険に加入している場合は、同じカテゴリ内で金額を合算した上で計算式に当てはめることになります。
地震保険料控除の書き方と対象範囲の正しい見極め
地震保険料控除のエリアでは、所有している居住用家屋や家財を対象とした地震保険の保険料について申告を行います。火災保険単体では控除の対象外となりますが、長期契約を結んでいる損害保険契約などで地震保険部分が含まれている場合は、その保険料が控除の対象となります。
記入の要点は、支払った保険料の全額がそのまま控除額にならない点にあります。地震保険料の場合、支払った金額の全額(上限5万円まで)が所得税の控除額となります。以前存在した「旧長期損害保険契約」に関する経過措置についても、条件に該当する場合は対象となるケースがありますが、大半の契約は通常の地震保険料として処理されます。保険会社から届く証明書に「地震保険料控除証明額」として記載されている数値をそのまま転記すれば間違いありません。
書き損じの訂正ルールとマイナンバー記入時の留意点
手書きで申告書を作成していると、文字を書き間違えてしまったり、計算を誤って修正液を使いたくなったりすることがよくあります。しかし、公的な税務書類である年末調整の申告書において、修正液や修正テープの使用は原則として認められていないケースが多いため注意が必要です。万が一書き損じてしまった場合は、間違えた箇所に二重線を引いた上で、そのそばに正しい文字を記入し、余白部分に捺印(またはサイン)を行うことで訂正するのが正しいマナーとルールです。
また、近年の年末調整書類において忘れてはならないのが「マイナンバー(個人番号)」の扱いです。企業によっては過去の申告書に記載されたマイナンバーを安全に管理しているため、毎年の記載を省略できるケースもありますが、新規入社した社員や会社の規定で毎年の記入が求められている場合は正確に記載する必要があります。マイナンバーを記入する際は、誤りがないよう手元の通知カードやマイナンバーカードを確認し、細心の注意を払って書き込むことが大切です。
【保険料控除申告書書き方】に関するよくある質問(FAQ)
Q1:保険料控除証明書を紛失してしまいました。どうすればいいですか?契約先から再発行できますか?
A1:紛失した場合でも、加入している保険会社や共済のカスタマーセンター、または公式ホームページのマイページから「控除証明書の再発行」を依頼することが可能です。再発行には数日から1週間程度かかる場合があるため、年末調整の提出期限に間に合うよう早めに連絡することをおすすめします。
Q2:妻や夫の名義で加入している生命保険の保険料は、自分の保険料控除申告書に書いて控除を受けられますか?
A2:契約者が配偶者であっても、実際にその保険料をあなた自身(給与所得者)の口座や財布から支払っており、なおかつ保険金の受取人が「あなた自身またはその配偶者その他の親族」である場合には、あなたが支払ったものとして生命保険料控除の対象に含めることができます。
Q3:アルバイトやパートで働いている場合でも、この保険料控除申告書を会社に提出する必要がありますか?
A3:年間の給与収入が一定額を超えて所得税が源泉徴収されているパートやアルバイトの方も、年末調整の対象となります。保険料を支払っている場合は申告書を提出することで税金の還付を受けられるため、勤務先から案内があった場合は期限内に提出するのがお得です。
保険料控除申告書の作成は、一見すると複雑な数字の羅列や制度の区分に戸惑いがちですが、基本のルールと手元の証明書を一つずつ照らし合わせていけば、決して難しい作業ではありません。期限間際に慌てて記入すると、計算ミスや書き損じの原因になり、結果として本来受けられる控除を受け損ねてしまうリスクが生じます。
確実かつスムーズに手続きを終えるための判断基準として、「証明書がすべて手元に揃っているか」「新制度と旧制度の区分を正しく確認したか」「計算式の限度額を超えていないか」の3点を事前にチェックすることが極めて有効です。ペーパーレス化や電子申告を導入している企業も増えていますが、書類の基本構造を理解しておくことは社会人としての確実なスキルになります。計画的に書類の準備を進め、ミスのない万全の状態で年末調整をクリアしましょう。